Documentos para solicitar crédito hipotecario en Perú paso a paso
La compra de departamentos en Lima suele avanzar mejor cuando tienes claro qué papeles revisará el banco antes de aprobar tu financiamiento. Si ya estás mirando proyectos para vivir o invertir, ordenar tus documentos desde el inicio puede evitar retrasos durante la evaluación.
Los documentos para solicitar un crédito hipotecario dependen de la entidad financiera, tu tipo de ingreso y el inmueble que deseas comprar. Aun así, hay requisitos frecuentes que se repiten en la mayoría de procesos. A continuación, encontrarás qué documentos preparar y para qué sirve cada uno.
Documento de identidad: el primer requisito para iniciar la evaluación
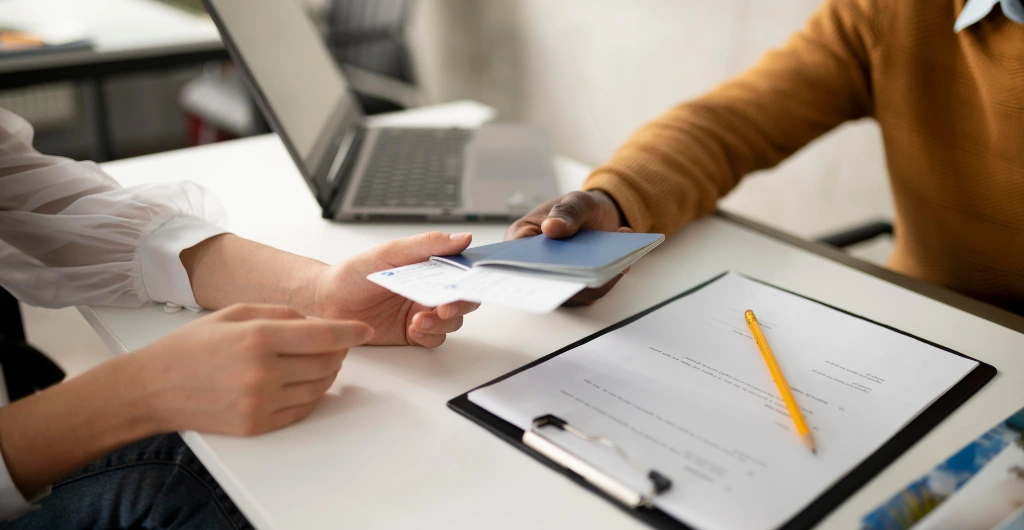
El banco necesita confirmar tu identidad antes de revisar ingresos, deudas o capacidad de pago. Por eso, el documento personal es el primer requisito del expediente.
Por lo general, debes presentar:
- DNI vigente, si eres ciudadano peruano.
- Carné de extranjería, si eres extranjero residente en Perú.
- Documento de identidad de tu cónyuge, conviviente o pareja, si solicitarán el crédito juntos.
Si compras con otra persona, la entidad evaluará ambos perfiles. Esto incluye ingresos, historial financiero y nivel de endeudamiento. Los documentos personales de los dos deben estar vigentes y coincidir con la información declarada en la solicitud.
Recibo de servicio: el documento que valida tu domicilio
Otro documento frecuente para solicitar un préstamo hipotecario es el recibo de servicio. Su función principal es confirmar tu dirección actual y facilitar el contacto durante la evaluación del crédito.
Puedes presentar, según lo que acepte la entidad:
- Recibo de luz.
- Recibo de agua.
- Recibo de teléfono fijo.
- Otro comprobante reciente de domicilio, si el banco lo admite.
Lo más importante es que el recibo sea reciente, legible y tenga una dirección clara. Si el comprobante no está a tu nombre, conviene consultar con el banco qué alternativa puede aceptar para acreditar tu domicilio sin generar observaciones.
Documentos de ingresos si trabajas en planilla
Si eres trabajador dependiente, el banco necesita comprobar que recibes ingresos estables. Esta información sirve para calcular si puedes asumir una cuota mensual durante el plazo del crédito.
En este caso, normalmente te pedirán:
- Últimas boletas de pago.
- Certificado de retenciones de quinta categoría del último año.
- Constancia laboral, si la entidad la solicita.
- Certificado de antigüedad laboral, según evaluación del banco.
Las boletas muestran cuánto ganas cada mes. El certificado de retenciones respalda tus ingresos anuales. La constancia o certificado laboral confirma que mantienes vínculo con tu empleador.
Algunas entidades pueden pedir seis meses de permanencia laboral. Otras pueden solicitar un año. El periodo exacto cambia según banco, producto financiero y perfil del solicitante.
Documentos de ingresos si trabajas de forma independiente
Si eres independiente, la evaluación se enfoca en demostrar que tus ingresos son reales, constantes y suficientes para pagar la cuota. En este caso, no presentarás boletas de sueldo, sino documentos tributarios y financieros.
Los bancos suelen pedir:
- Copia de RUC activo.
- Recibos por honorarios de los últimos meses.
- Declaración jurada del impuesto a la renta de cuarta categoría.
- Estados de cuenta bancarios.
- Documentos que respalden ingresos frecuentes.
Este grupo de papeles es importante porque muestra cómo generas ingresos y con qué regularidad. Si tus ingresos varían, el banco revisará promedios, movimientos y comportamiento financiero.
Para evitar confusiones, presenta archivos claros y ordenados. Si tienes ingresos por varios servicios, procura que tus recibos, depósitos y declaraciones tengan relación entre sí.
Certificado de antigüedad laboral: ¿cuándo te lo pueden pedir?
El certificado de antigüedad laboral confirma cuánto tiempo llevas trabajando en una empresa. No todos los bancos lo solicitan siempre, pero puede formar parte del expediente cuando necesitan revisar estabilidad.
Este documento suele ser emitido por tu empleador e incluye información como:
- Nombre del trabajador.
- Cargo.
- Fecha de ingreso.
- Tipo de vínculo laboral.
- Firma o validación de la empresa.
La razón es simple: un crédito hipotecario se paga durante varios años. Por ello, la entidad financiera busca señales de continuidad en tus ingresos.
Si trabajas en planilla y estás pensando solicitar el crédito pronto, revisa con recursos humanos cuánto tiempo tardan en emitir este certificado. Así evitas pedirlo cuando el banco ya está esperando tu expediente completo.
Documentos del inmueble que el banco puede solicitar
El banco también revisa el inmueble que deseas financiar. Esto sirve para confirmar que la propiedad tiene respaldo legal y puede ser usada como garantía del crédito.
Según el caso, la entidad puede pedir:
- Minuta o contrato de compraventa.
- Partida registral del inmueble.
- Hoja de Resumen municipal.
- Predio Urbano.
- Autovalúo.
- Documentos del proyecto inmobiliario, si compras en etapa de construcción o entrega próxima.
La partida registral muestra información legal de la propiedad, como propietarios, cargas, hipotecas o antecedentes inscritos. La Hoja de Resumen y el Predio Urbano forman parte de los documentos municipales vinculados al inmueble.
El autovalúo contiene datos sobre las características de la propiedad y puede ser solicitado por algunas entidades. La municipalidad correspondiente suele emitir este tipo de información.
Minuta o contrato de compraventa: ¿por qué forma parte del expediente?
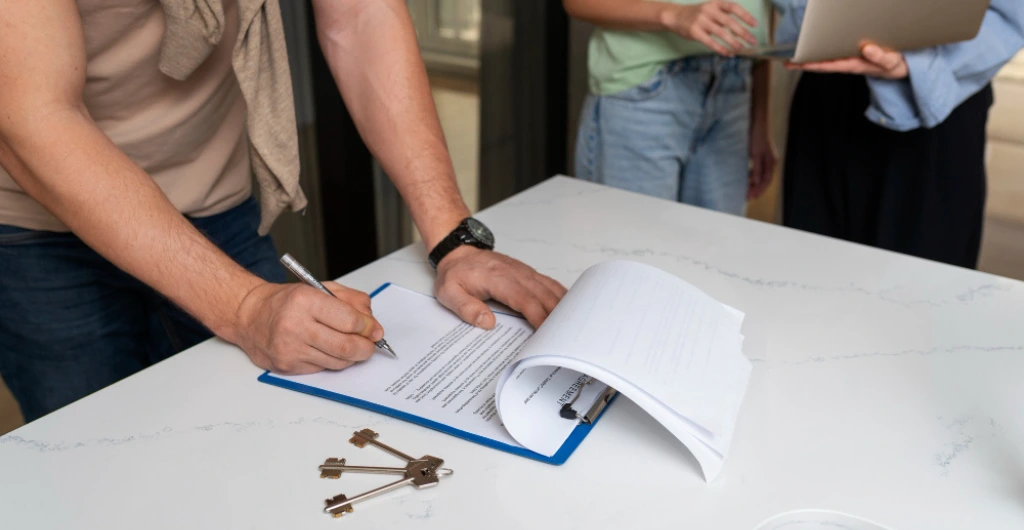
La minuta o contrato de compraventa acredita la operación entre el comprador y el vendedor. En un crédito hipotecario, este documento puede servir para que el banco revise el valor del inmueble, las partes involucradas y las condiciones de compra.
Por lo general, debe incluir:
- Datos del comprador.
- Datos del vendedor.
- Información del inmueble.
- Precio pactado.
- Condiciones de pago.
- Firmas correspondientes.
Si compras un departamento en proyecto, la inmobiliaria te indicará qué documento corresponde según la etapa: separación, cuota inicial, minuta, contrato o firma posterior. No todos los procesos se desarrollan igual, por eso conviene revisar los plazos antes de enviar la solicitud bancaria.
Partida registral: el documento que revisa la situación legal del inmueble
La partida registral es uno de los documentos más relevantes para pedir un crédito hipotecario cuando el banco evalúa la propiedad. Este registro muestra la historia legal del inmueble y ayuda a confirmar si existe alguna carga que deba ser revisada.
En este documento se puede encontrar información sobre:
- Propietarios inscritos.
- Transferencias anteriores.
- Hipotecas.
- Embargos u otras cargas.
- Datos registrales de la propiedad.
Si el inmueble presenta observaciones, el banco puede pedir aclaraciones antes de continuar. Por esta razón, este documento tiene peso en la aprobación final del financiamiento.
Autovalúo, Hoja de Resumen y Predio Urbano
El autovalúo, la Hoja de Resumen y el Predio Urbano son documentos municipales. Pueden ser solicitados para revisar información relacionada con la propiedad y sus características.
En términos sencillos:
- La Hoja de Resumen muestra información general de los predios asociados a un contribuyente.
- El Predio Urbano contiene datos del inmueble, como dirección, uso, metraje y características.
- El autovalúo se vincula al valor municipal de la propiedad.
No todos los bancos los piden en todos los casos. Aun así, es útil saber que pueden formar parte del expediente, sobre todo cuando se trata de inmuebles terminados o propiedades de segundo uso.
Documentos adicionales según el tipo de crédito
Algunas entidades pueden pedir documentos extra según el producto financiero. Por ejemplo, el Banco de la Nación tiene créditos hipotecarios dirigidos a trabajadores o pensionistas del sector público que reciben ingresos en una cuenta de ahorros de la entidad.
En ciertos casos, el crédito puede incluir gastos registrales, notariales y tasación bajo condiciones específicas. Siempre debes revisar los requisitos directamente con la institución financiera elegida.
También pueden existir diferencias si compras solo, en pareja, con ingresos dependientes, con ingresos independientes o mediante un proyecto financiado por un banco determinado.
¿Cómo presentar tus documentos al banco?
Cuando tengas todos los papeles, ordénalos antes de enviarlos. Un expediente claro facilita la revisión y reduce observaciones.
Puedes organizarlos así:
- Documentos personales.
- Sustento de ingresos.
- Documentos laborales.
- Recibos de servicios.
- Documentos del inmueble.
- Archivos registrales o municipales.
Nombra cada archivo de forma sencilla: DNI, boletas, RUC, recibo de luz, partida registral, minuta o autovalúo. Si el banco usa una plataforma digital, sube documentos legibles, completos y en el formato solicitado.
En síntesis, los documentos necesarios para pedir una hipoteca en Perú suelen incluir DNI o carné de extranjería, recibo de servicio, sustento de ingresos, certificado laboral cuando corresponde, y documentos del inmueble como minuta, partida registral, autovalúo, Hoja de Resumen o Predio Urbano. Antes de iniciar tu solicitud, confirma la lista exacta con la entidad financiera.
Tu próximo hogar puede estar más cerca de lo que imaginas. En Abril Grupo Inmobiliario somos una empresa 100% peruana con más de 20 años de experiencia en el rubro inmobiliario, más de 49 proyectos entregados y la confianza de más de 5,000 familias felices. Encuentra tu próximo departamento y recibe asesoría personalizada para elegir el proyecto que mejor encaje contigo.