¿Cómo mejorar tu historial crediticio antes de comprar una vivienda?
Comprar una vivienda suele empezar mucho antes de visitar una sala de ventas. También implica revisar tus finanzas, ordenar tus deudas y conocer qué tan preparado estás para solicitar un crédito. Si estás evaluando proyectos inmobiliarios en Lima, tu historial crediticio puede influir directamente en tus opciones de financiamiento.
Por eso, entender cómo mejorar tu historial crediticio es una parte importante del proceso. No se trata de aparentar solvencia ni de endeudarte más, sino de demostrar orden, puntualidad y capacidad de pago. En este artículo, encontrarás pasos prácticos para fortalecer tu perfil financiero antes de elegir y financiar tu próximo departamento.
¿Qué es el historial crediticio y por qué influye al comprar una vivienda?
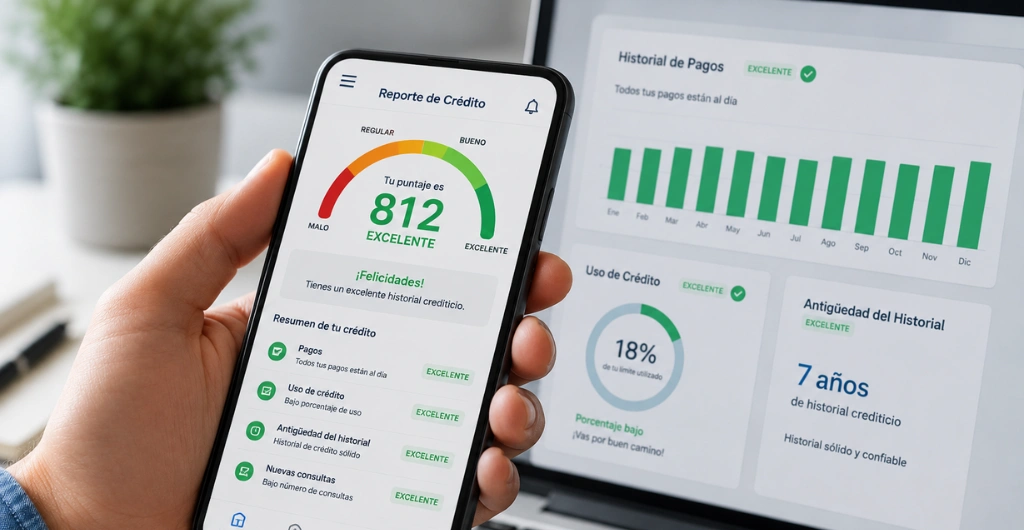
Tu historial crediticio es el registro de tu comportamiento frente a productos financieros como tarjetas, préstamos, créditos de consumo o líneas disponibles. En ese registro se refleja si pagas a tiempo, si tienes atrasos, cuánto crédito utilizas y qué obligaciones mantienes activas.
Cuando solicitas financiamiento para una vivienda, la entidad financiera usa esa información para medir el riesgo de prestarte dinero. Si tu perfil muestra puntualidad, deudas controladas e ingresos consistentes, tendrás una evaluación más favorable. En cambio, si arrastras atrasos o usas tus líneas al límite, el banco podría reducir el monto aprobado o pedir más requisitos.
Tener un buen historial crediticio no significa no tener deudas. Significa demostrar que sabes administrarlas. Una persona puede tener tarjeta de crédito, préstamo vehicular o compras en cuotas y aun así mantener un perfil sólido, siempre que cumpla con sus pagos y no comprometa demasiado sus ingresos.
Revisa tu reporte crediticio antes de comprar una vivienda
Antes de aprobar un crédito hipotecario, el banco suele observar varios aspectos de tu perfil financiero. Entre ellos están tus ingresos, tu estabilidad laboral, tus deudas actuales, tus pagos anteriores y tu capacidad para asumir una cuota mensual sin afectar tu economía diaria.
También revisa tu nivel de endeudamiento. Si gran parte de tus ingresos ya se destina a tarjetas, préstamos o cuotas de consumo, tu margen para una hipoteca será menor. Por eso, aunque ganes bien, podrías recibir una respuesta menos favorable si tus obligaciones actuales son demasiado altas.
Otro punto importante es la consistencia. No basta con pagar bien durante un mes. El banco necesita ver un comportamiento estable en el tiempo. Si estás pensando comprar un departamento, conviene preparar tu perfil financiero varios meses antes de iniciar la solicitud formal.
Ordena tus deudas antes de solicitar un crédito hipotecario
El primer paso es mirar tu situación sin maquillarla. Haz una lista de todas tus obligaciones: tarjetas, préstamos personales, compras en cuotas, créditos vehiculares, líneas activas y pagos pendientes. Luego anota cuánto debes, cuánto pagas cada mes y cuándo vence cada cuota.
Con esa información podrás identificar qué deudas pesan más en tu presupuesto. Si tienes saldos pequeños vencidos, atiéndelos cuanto antes. A veces, una deuda baja olvidada puede afectar más de lo que imaginas, sobre todo si aparece como atraso en tu reporte.
Si tienes una deuda grande, no la ignores. Conversa con la entidad financiera y evalúa opciones de refinanciamiento, reprogramación o pago anticipado. Lo importante es pasar de la reacción al control. Mientras más ordenado sea tu perfil, más sólida será tu posición cuando busques financiar una vivienda.
Paga a tiempo para fortalecer tu perfil financiero
Para mejorar tu puntaje crediticio, la puntualidad debe convertirse en una regla fija. Pagar después de la fecha de vencimiento puede afectar tu evaluación, incluso cuando el retraso parece menor. Usa recordatorios, pagos automáticos o alertas bancarias para no depender solo de la memoria.
También conviene pagar más que el mínimo de tu tarjeta de crédito. El pago mínimo evita que caigas en mora, pero puede alargar la deuda y elevar el costo financiero. Si puedes pagar el total o reducir capital cada mes, tu perfil mostrará un manejo más saludable del crédito.
Otro hábito útil es mantener bajo el uso de tus líneas disponibles. Si tienes una tarjeta con límite alto y la usas casi por completo, la entidad puede interpretar que dependes demasiado del crédito. Usar menos y pagar mejor comunica control financiero.
Reduce el uso de tus tarjetas y evita el sobreendeudamiento
La frase “limpiar historial crediticio” suele prestarse a confusión. No existe un atajo serio para borrar de inmediato atrasos reales o deudas impagas. Lo que sí puedes hacer es regularizar obligaciones, corregir errores, negociar pagos pendientes y construir un nuevo patrón de cumplimiento.
Empieza por revisar tu reporte crediticio. Verifica si tus datos están correctos, si aparecen deudas que ya pagaste o si existe información que no reconoces. Si encuentras errores, presenta el reclamo ante la entidad correspondiente para solicitar la actualización.
Si la información es correcta, el camino es más simple, aunque exige paciencia: pagar, ordenar y sostener buenos hábitos. Un historial afectado puede mejorar con el tiempo, pero necesita evidencia de cambio. Por eso, si tu objetivo es comprar una vivienda, no esperes al último momento para revisar tu situación.
Corrige errores o atrasos en tu historial crediticio
Si detectas atrasos, lo peor que puedes hacer es ignorarlos. El primer movimiento debe ser entender el origen: monto pendiente, entidad, fecha del atraso y estado actual de la deuda. Con esa información podrás decidir si corresponde pagar, negociar o reclamar.
Cuando la deuda existe, prioriza regularizarla. Si no puedes pagar todo de una vez, consulta alternativas con la entidad. Lo importante es dejar constancia de una intención real de pago y evitar que el problema siga creciendo con intereses, penalidades o reportes negativos.
Después de regularizar, mantén tus pagos al día. El cambio no se verá de inmediato, pero cada mes de buen comportamiento suma. En una futura evaluación hipotecaria, esta mejora progresiva puede mostrar que recuperaste control sobre tus finanzas.
Prepara tu presupuesto antes de elegir un departamento
Un error frecuente es mirar solo el precio del departamento. La compra de una vivienda también incluye cuota inicial, gastos notariales, trámites, seguros, mantenimiento del edificio, servicios y posibles compras para implementar el espacio. Todo eso debe entrar en tu cálculo.
Haz una simulación mensual con una posible cuota hipotecaria. Luego suma alimentación, transporte, servicios, ahorro, salud, educación, gastos personales y compromisos actuales. Si el resultado queda demasiado ajustado, no lo ignores. Una cuota cómoda en papel puede sentirse pesada en la vida diaria.
También es recomendable crear un fondo de emergencia. Si surge un imprevisto, ese respaldo evitará que uses crédito caro o caigas en atrasos. Comprar una vivienda debe darte estabilidad, no convertirse en una presión constante sobre tus finanzas.
Evalúa tu capacidad de pago antes de asumir una hipoteca
Tu historial crediticio influye en el financiamiento, pero no actúa solo. La cuota inicial también tiene peso. Mientras mayor sea tu aporte inicial, menor será el monto que necesitarás financiar. Eso puede mejorar la viabilidad de la operación y reducir la presión de la cuota mensual.
La elección del proyecto también importa. Evalúa ubicación, distribución, etapa de construcción, áreas comunes, conectividad y gastos asociados. No elijas únicamente por emoción. Un departamento debe encajar con tu presupuesto, tu rutina y tus planes de mediano plazo.
Resuelve tus dudas sobre historial crediticio y financiamiento
¿Puedo pedir financiamiento si tengo deudas?
Sí, pero dependerá del monto, la puntualidad de tus pagos y cuánto representan esas deudas frente a tus ingresos. Tener obligaciones financieras no siempre es negativo. El problema aparece cuando ya consumen demasiado de tu presupuesto o registran atrasos frecuentes.
¿Usar una tarjeta de crédito mejora mi historial?
Puede mejorar tu historial si la usas con responsabilidad. Lo ideal es hacer consumos moderados, pagar antes del vencimiento y evitar usarla al límite. Una tarjeta bien administrada demuestra orden; una mal gestionada puede complicar tu evaluación.
¿Debo revisar mi historial antes de visitar proyectos?
Sí. Revisarlo antes te ayuda a saber qué tan preparado estás para financiar una vivienda. También te da más claridad al conversar sobre cuota inicial, etapa del proyecto, separación y alternativas de pago.
En definitiva, mejorar tu historial de crédito antes de solicitar financiamiento no depende de una sola acción. Requiere pagar a tiempo, reducir deudas, revisar tu reporte, corregir errores y evitar nuevas obligaciones cuando estás cerca de pedir un crédito hipotecario.
Tu próximo hogar puede estar más cerca de lo que imaginas. En Abril Grupo Inmobiliario somos una empresa 100% peruana con más de 20 años de experiencia en el rubro inmobiliario, más de 49 proyectos entregados y la confianza de más de 5,000 familias felices. Encuentra tu próximo departamento y recibe asesoría personalizada para elegir el proyecto que mejor encaje contigo.